Consórcios
Ferramenta Inteligente de Aquisição de Bens
Quem Somos
Fundada pelos irmãos Rafael e Leonardo Ennes, a Corretora consolida mais de duas décadas de expertise nos setores comercial, jurídico e de gestão. Especializada em planejamento financeiro e proteção patrimonial, a Ennes atua em mercados de alta regulação com rigor técnico e visão estratégica. Conectada às principais seguradoras, operadoras e administradoras do país e integrada ao ecossistema da Plataforma de Seguros Legado, entregamos soluções personalizadas com suporte consultivo 24/7. Nossa atuação é pautada pela transparência absoluta, ética e pelo compromisso com a segurança de nossos clientes.
Liderança Técnica e Reconhecimento Internacional
Rafael Ennes
Bacharel em Direito pela Universidade Candido Mendes e Pós-Graduado em Marketing pela Fundação Getulio Vargas (FGV). Sócio-fundador e corretor responsável pela Ennes Seguros. Nos últimos 10 anos, qualificou-se por três vezes para o MDRT (Million Dollar Round Table), uma associação internacional fundada em 1927 que reconhece globalmente apenas os 2% melhores e mais éticos corretores e consultores financeiros do mundo.
O que é Consórcio?
Consórcio é uma ferramenta financeira utilizada para aquisição de bens e serviços regulamentada pela Lei 11.795/08 e supervisionada pelo Banco Central do Brasil. Com mais de 50 anos de história no Brasil, representa uma alternativa inteligente ao financiamento tradicional e à compra à vista.
Sem juros, com planejamento e disciplina. O consórcio reúne pessoas com objetivos comuns para formar um fundo coletivo de compra.
O Mercado de Consórcio no Brasil
Crédito Comercializado
Volume total em 2025
Cotas Ativas
Consorciados ativos no Brasil
De Crescimento
Expansão do setor nos últimos 5 anos
O que Você Pode Adquirir?
Imóvel Urbano
Casa, apartamento e imóvel de veraneio
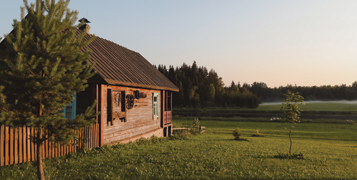
Imóvel Rural
Sítios, chácaras e fazendas produtivas
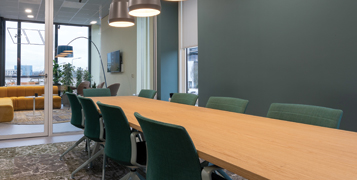
Imóvel Comercial
Salas comerciais, lojas e galpões industriais
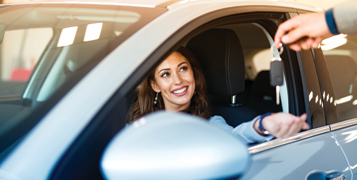
Automóveis
Carros, SUVs, picapes e motos novos ou seminovos
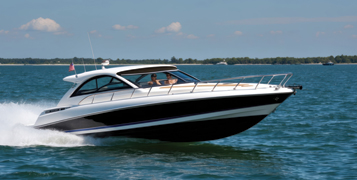
Lanchas e
Embarcações
Lanchas, veleiros e embarcações de lazer
Terreno, Construção
e Reforma
Compra de terreno, obra ou reforma completa
Caminhões
e Tratores
Frota para transporte e máquinas agrícolas
Serviços
Diversos
Festas, cirurgias, viagens e educação
Conceitos-Chave do Consórcio
Grupo
União de consorciados reunidos com objetivo comum de adquirir um bem ou serviço.
Cota
Número que identifica cada participante dentro do grupo.
Consorciado
Pessoa física ou jurídica que adere ao grupo e contribui mensalmente para o fundo comum.
Taxa Administrativa
Remuneração da administradora, diluída nas parcelas. Sem juros, custo transparente e regulamentado.
Contemplação
Momento em que o consorciado passa a ter o direito de utilizar o crédito, via sorteio ou lance.
Parcela Reduzida
Possibilidade que o consorciado tem de pagar uma parcela com “desconto”, até o momento da contemplação.
Taxas e Encargos
No consórcio, não existem juros. Os únicos encargos são taxas regulamentadas e transparentes, definidas em contrato e fiscalizadas pelo Banco Central do Brasil.
Taxa de Administração
Remuneração da administradora pelo gerenciamento do grupo. Principal encargo do consórcio.
Taxa de Adesão
Cobrada no momento da adesão ao grupo, quando aplicável pela administradora.
Fundo de Reserva
Percentual que garante a saúde financeira do grupo, protegendo os consorciados.
Seguro Prestamista
Garante a quitação das parcelas em casos de morte ou invalidez do titular.
Custos transparentes e regulamentados pelo Banco Central. Todas as taxas são informadas antes da adesão.
Formas de Contemplação
Sorteio Mensal
Baseado na Loteria Federal. Todos concorrem em igualdade. A forma mais democrática e acessível.
Lance Livre
Ofereça um percentual das parcelas futuras. Quanto maior o lance, maiores as chances de contemplação.
Lance Fixo
Valor predefinido. Ideal para planejar a contemplação a médio prazo sem precisar se descapitalizar tanto.
Bônus: quem oferta lance também concorre ao sorteio.
Composição do Lance
Os consorciados podem combinar as três fontes de recursos para compor seu lance, aumentando as chances de contemplação de forma estratégica.
Recurso Próprio
Utilize poupança pessoal ou recursos financeiros disponíveis.
FGTS
O Fundo de Garantia por Tempo de Serviço é elegível para consórcios imobiliários, conforme regulamentação vigente.
Lance Embutido
Utilize parte da própria carta de crédito para compor o lance, sem necessidade de se descapitalizar.
Comparativo
À Vista
VANTAGENS
Não paga juros e taxas
Liberação imediata
Múltiplas formas de utilização
DESVANTAGENS
Descapitalização
R$ investido rende mais que a taxa de administração
A grande maioria das pessoas não possuem reserva suficiente
Financiamento
VANTAGENS
Liberação do crédito quase que imediata (45 a 60 dias)
DESVANTAGENS
Entrada de 20% a 30% do valor financiado
Juros abusivos
Comprovação de renda via IR com capacidade 3X maior que a parcela
Utilização específica
Consórcio
VANTAGENS
Não tem juros
Não tem entrada
Taxa de administração mais baixa que os juros bancários
Múltiplas formas de utilização do crédito
DESVANTAGENS
O crédito não é liberado de forma imediata, o cliente precisa ser contemplado
Consórcio: sem juros, sem entrada e com taxa administrativa mais baixa que os juros bancários.
Comparativo de Custos: Financiamento vs. Consórcio
Arraste para ver a tabela completa >
| Item | Financiamento SAC | Consórcio com INCC |
| Valor | R$ 1.000.000,00 | R$ 1.000.000,00 |
| Taxa de juros | 10,5% ao ano | — |
| Taxa total (adm + reserva) | — | 20% |
| Correção monetária | — | 6% ao ano (INCC) |
| Prazo | 360 meses (30 anos) | 200 meses |
| Primeira parcela | R$ 11.458,33 | R$ 6.000,00 |
| Total de juros pagos | R$ 1.145.833,33 | — |
| Valor final com INCC | — | R$ 1.431.408,00 |
| Custo Total | R$ 2.145.833,33 | R$ 1.631.408,00 |
Economia Total: R$ 514.425,33 — a diferença entre financiar e consorciar o mesmo imóvel de R$ 1.000.000,00.
Simulação de Investimento
A diferença entre a parcela média do financiamento e a parcela do consórcio, investida mensalmente a 12% ao ano, gera um patrimônio adicional expressivo ao final do período.
Parcela Média – Financiamento SAC
R$ 7.118,06/mês
Parcela Inicial – Consórcio
R$ 6.000,00/mês
Economia Mensal
Diferença entre as parcelas
Meses
de Prazo
A 12% ao ano
(1% ao mês)
Valor Acumulado
Incluindo R$ 76.147,82 de juros ganhos
Além de pagar menos, você ainda investe a diferença.
Alavancagem Patrimonial:
O imóvel que paga por si mesmo
Arraste para ver todo o conteúdo >
Ano 0
Contratação

Crédito de R$ 1.000.000. Parcela de R$ 3.363/mês por 200 meses.
Ano 5
Contemplação
Lance no 60º mês. Crédito liberado: R$ 752.000,00. Imóvel adquirido e alugado. Aluguel a 0,7%: R$ 5.364/mês. Parcela ajustada: R$ 4.938,64. Saldo positivo.
Ano 5
2º Ciclo
Novo consórcio iniciado.
Ano 10
Contemplação
Lance no 60º mês. Crédito liberado: R$ 752.000,00. Imóvel adquirido e alugado. Aluguel a 0,7%: R$ 5.364/mês. Parcela ajustada: R$ 4.938,64. Saldo positivo.
Ano 10
3º Ciclo
Novo consórcio iniciado.
Ano 15
Portfólio
3 imóveis adquiridos sendo pagos pelos inquilinos.
Perfil de Quem Contrata Consórcio
Investidor Patrimonial
Acumulação de ativos reais com horizonte de 5 a 15 anos. Foco em patrimônio sólido e valorização.
Planejamento de Aposentadoria
Constrói renda passiva para o futuro com disciplina forçada e sem depender da previdência.
Expansão de Negócios
Sede própria ou equipamentos sem comprometer o fluxo de caixa da empresa.
1ª Aquisição Planejada
Planejamento inteligente para conquistar o primeiro bem sem pagar juros bancários.
Profissionais Liberais
Médicos, advogados, dentistas, engenheiros, entre outros.
Segurança para o Cliente
O consórcio é um dos produtos financeiros mais regulamentados do Brasil, oferecendo total transparência e proteção ao consorciado em todas as etapas.